Naslovna: vlastita simbolična AI ilustracija; nije fotografija stvarne osobe.
Vijest o mogućim većim odbicima za raniji odlazak u penziju u Njemačkoj ponovo je otvorila pitanje koje zanima mnoge radnike iz Bosne i Hercegovine: koliko zaista košta prestanak rada sa 63 godine? Klix je 25. oktobra prenio raspravu o prijedlozima Bundesbanke. Međutim, prijedlog ekonomista i važeće pravo nisu isto. Za planiranje penzije presudni su propisi koji se primjenjuju na konkretnog osiguranika, njegov datum rođenja i priznati periodi osiguranja.
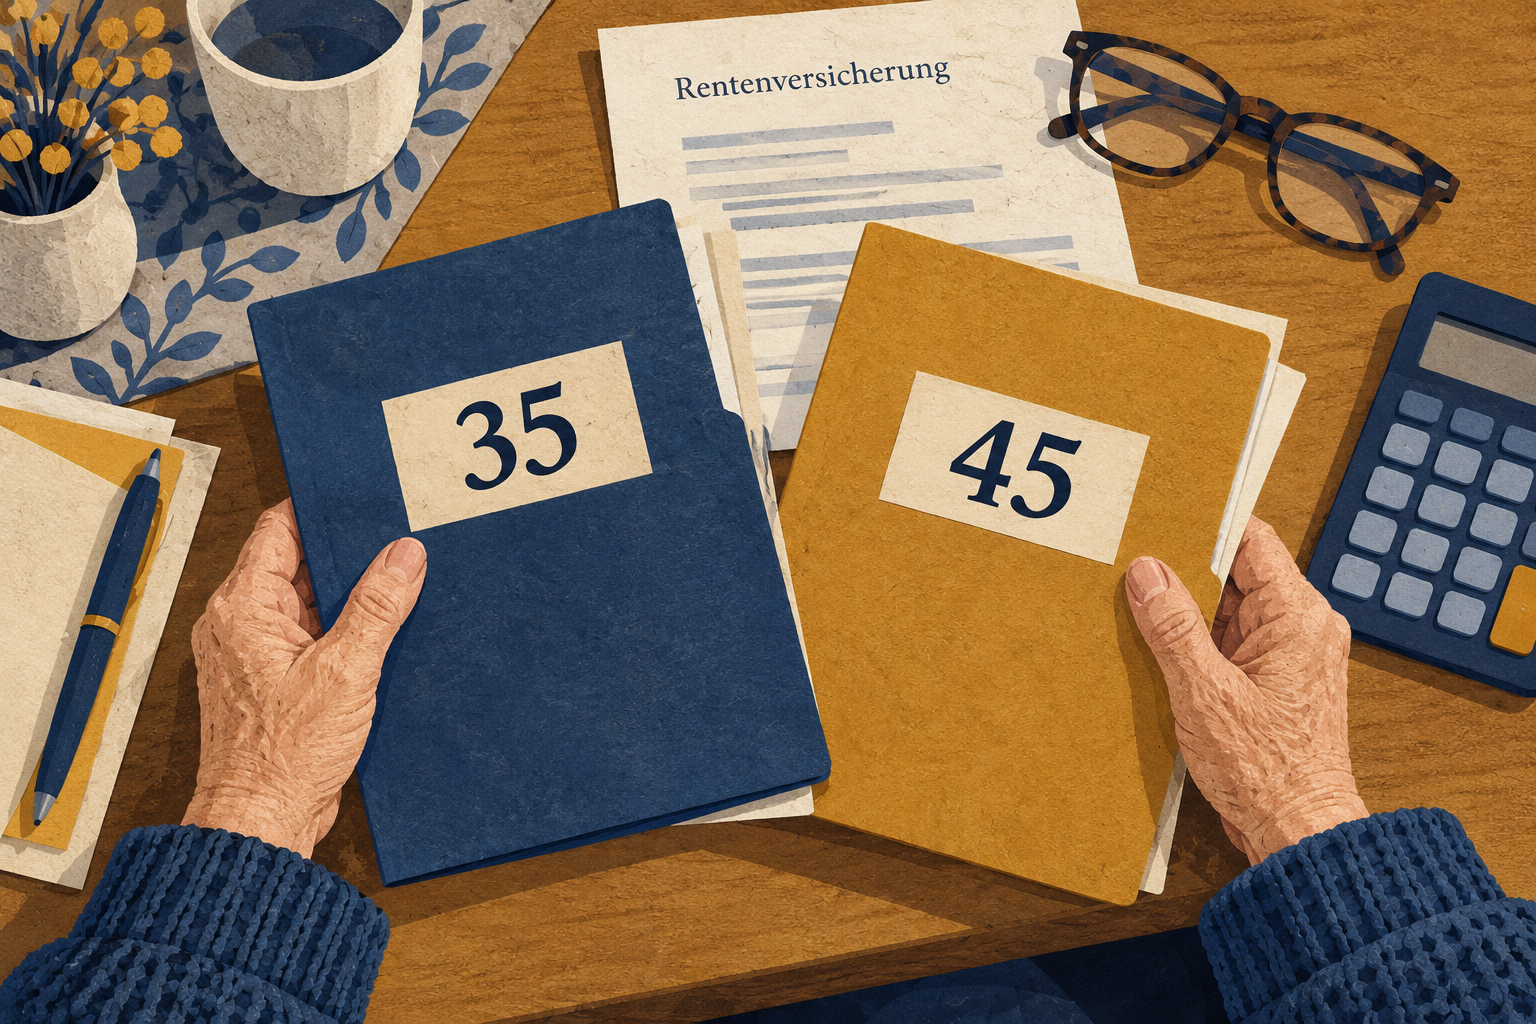
Ne postoji jedno pravilo koje svim radnicima automatski omogućava penzionisanje sa 63 godine pod jednakim uslovima. Njemačko penzijsko osiguranje razlikuje dvije važne kategorije: dugogodišnje osiguranike s najmanje 35 godina priznatih perioda i posebno dugogodišnje osiguranike s najmanje 45 godina. Nazivi zvuče slično, ali razlika može znatno promijeniti računicu.
Šta trenutno znači odlazak sa 63 godine
Prema objašnjenju Deutsche Rentenversicherung, osobe sa 35 godina priznatih perioda mogu koristiti prijevremenu starosnu penziju od 63. godine, uz trajno umanjenje. Za svaki mjesec ranijeg korištenja odbija se 0,3 posto. Za rođene 1964. ili kasnije redovna granica iznosi 67 godina, pa četiri godine ranijeg odlaska mogu značiti odbitak od 14,4 posto. Taj odbitak ne nestaje kada korisnik kasnije napuni redovnu starosnu dob.
Kod kategorije sa 45 godina osiguranja pravila su drugačija. Za rođene 1964. ili kasnije predviđen je odlazak bez odbitaka sa 65 godina. Ova posebna vrsta penzije ne može se uzeti još ranije jednostavnim prihvatanjem umanjenja. Zato izraz „penzija sa 63“ sam po sebi nije dovoljan da neko utvrdi pravo ili datum odlaska.
Kako izgleda iznos u eurima
Na pojednostavljenom primjeru penzije od 1.500 eura, umanjenje od 14,4 posto predstavlja 216 eura mjesečno. Preostali iznos bio bi 1.284 eura. Ako je odbitak 7,2 posto, odnosno za dvije godine ranijeg korištenja po stopi od 0,3 posto mjesečno, razlika iznosi 108 eura, a rezultat 1.392 eura.
To su matematički primjeri, a ne individualni obračuni. Polazni iznos od 1.500 eura ovdje služi samo poređenju. Stvarna penzija zavisi od osiguranikovih podataka. Računica također ne prikazuje eventualne poreze i druge odbitke, pa navedene iznose ne treba predstavljati kao zagarantovan novac koji bi svako dobio na račun.
Šta je Bundesbank zaista objavila
U stručnom očitovanju od 9. jula 2026. Bundesbank je prikazala ažurirane proračune za raniji i kasniji ulazak u penziju. U jednoj standardnoj varijanti razmatra se približno 0,4 procentna poena mjesečno. Dokument navodi da su rezultati osjetljivi na pretpostavke o kamatama, budućem rastu penzija i drugim okolnostima.
U istom dokumentu stoji da je komisija za starosno osiguranje rezultate ocijenila sličnim ili nešto višim od postojećih odbitaka i da trenutno ne vidi nužnu potrebu za prilagođavanjem. Preporučuje redovno preispitivanje. Eventualna promjena trebala bi biti najavljena dovoljno unaprijed. Iz tog stručnog rada ne proizlazi da je svim budućim penzionerima već određen novi odbitak.
Postoji i mogućnost posebnih uplata
Deutsche Rentenversicherung je u obavijesti od 5. oktobra podsjetila da osiguranici od najmanje 50 godina, koji mogu ispuniti uslove za prijevremenu penziju, mogu posebnim uplatama nadoknaditi umanjenje. Potrebno je podnijeti zahtjev kako bi osiguranje izračunalo najviši mogući iznos takve uplate. To nije jednaka suma za sve radnike niti automatski najbolji izbor za svakoga.
Za ljude koji su radili i u BiH koristan prvi korak je provjera evidencije osiguranja. DRV navodi da se postupkom razjašnjenja računa provjeravaju i dopunjavaju lični podaci o osiguranju. Njegova služba za vezu s BiH obrađuje i odgovarajuće prekogranične zahtjeve. Prije određivanja posljednjeg radnog dana zato treba zatražiti lični obračun i provjeriti priznate periode, umjesto odluku donositi samo prema naslovu o mogućoj reformi.
Provjera računa može biti posebno korisna ako u evidenciji postoje praznine. Nije dovoljno sabrati godine koje je radnik sam zapamtio: potrebno je utvrditi koje je periode osiguranje evidentiralo i kako ih priznaje za traženu vrstu penzije. Za rad u drugoj državi korisno je pripremiti raspoložive dokaze o tamošnjem osiguranju. Njemački elektronski zahtjev za razjašnjenje računa među dokumentima navodi strane brojeve osiguranja, izvode i radne knjižice.
Posebna uplata za nadoknadu odbitka može pokriti i samo dio umanjenja. DRV zato upućuje na individualno savjetovanje prije odluke. Poređenje ostanka na poslu, ranijeg odlaska i eventualne doplate ima smisla tek kada su poznati lični iznosi i uslovi, a ne samo opći procenat iz medija.
Izvor: Klix.ba, Deutsche Rentenversicherung, Deutsche Bundesbank