Građani Bosne i Hercegovine sve zaduženiji, ali i štednja raste: šta zapravo znače brojke Centralne banke BiH
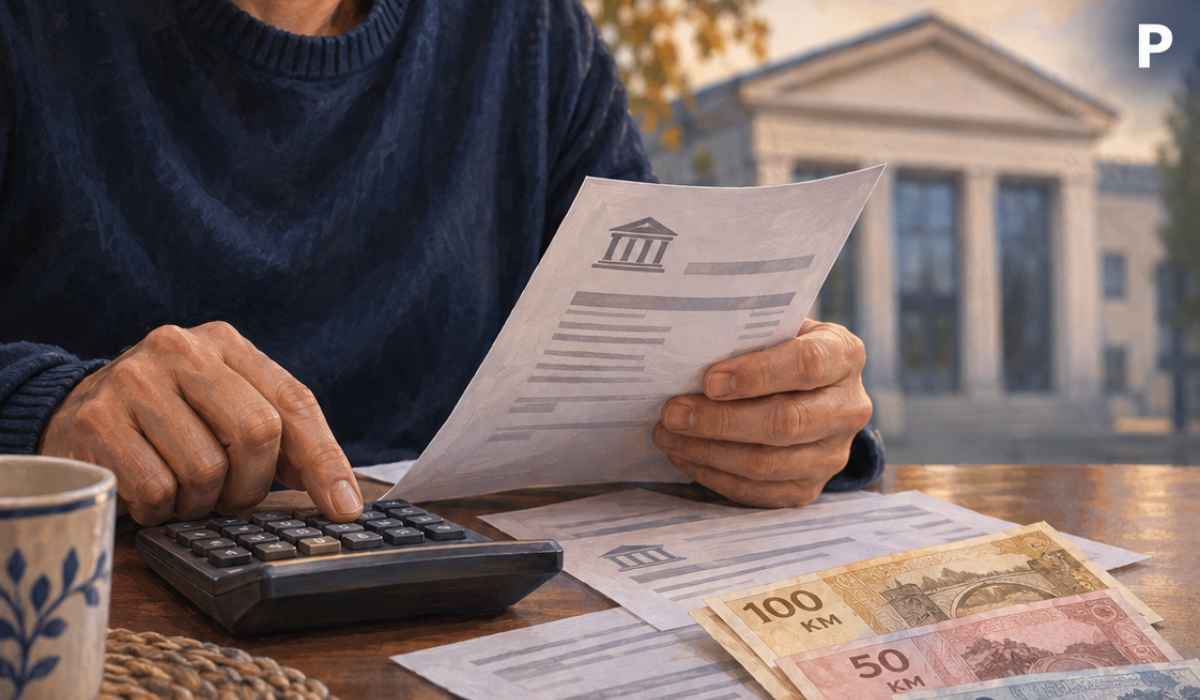
Prema najnovijim podacima Centralne banke Bosne i Hercegovine, stanovništvo u BiH je na kraju augusta 2026. godine bankama dugovalo ukupno 15,68 milijardi KM. To je iznos koji na prvi pogled zvuči gotovo apstraktno, ali iza njega stoje hiljade porodica, različiti životni prioriteti i vrlo konkretne mjesečne rate koje prate domaćinstva širom zemlje. U poređenju s istim periodom prethodne godine, dug građana porastao je za približno 1,73 milijarde KM, odnosno za 12,4 posto.
U odnosu na juli, stanje kredita stanovništvu povećano je za 125,8 miliona KM. Važno je, međutim, naglasiti da se ovdje ne radi o jednostavnom sabiranju novoodobrenih kredita. Promjena ukupnog stanja kredita uključuje mnogo više od novih zaduženja, jer u isti obračun ulaze i otplate postojećih obaveza, kao i dinamika vraćanja ranije preuzetih kredita. Drugim riječima, statistika ne pokazuje samo koliko je novca novo pušteno u opticaj, nego i koliko je duga ostalo nakon svih uplata i refinansiranja.
Podaci su objavljeni 8. oktobra i odnose se na august 2026. godine, što znači da u trenutku objave nisu predstavljali nikakvu novembarsku, kasniju ili buduću zaduženost, kako se ponekad pogrešno interpretira u javnosti. Upravo zato je važno čitati ovakve izvještaje pažljivo, jer brojke same po sebi mogu djelovati dramatično, ali bez konteksta mogu lako dovesti do pogrešnih zaključaka o ekonomskom stanju domaćinstava.
Rastu i krediti i depoziti: šta pokazuje šira slika
Isti izvještaj Centralne banke pokazuje i da su depoziti stanovništva nastavili rasti. Na kraju augusta građani BiH su u bankama držali oko 21,18 milijardi KM depozita, što je na godišnjem nivou više za 12,9 posto. Na prvi pogled, to bi moglo sugerisati da građani istovremeno i više zarađuju i više štede, ali stvarnost je složenija. Depoziti i krediti ne govore isto o finansijskoj poziciji domaćinstava, niti se mogu jednostavno porediti bez dodatnih pokazatelja.
Važno je razumjeti da ukupna suma depozita ne znači da zadužene porodice imaju dovoljne rezerve da u svakom trenutku zatvore svoje kreditne obaveze. Novac na računima nije ravnomjerno raspoređen među građanima, pa visoka ukupna štednja ne mora značiti da prosječno domaćinstvo raspolaže viškom sredstava. Dio stanovništva ima značajne ušteđevine, dok drugi žive od plate do plate i uopšte nemaju finansijski prostor za neočekivane troškove.
Zbog toga je pogrešno donositi zaključak da je rast depozita automatski dokaz snažnijeg standarda za sve građane. Jednako tako, nije ispravno ni tvrditi da je svako novo zaduženje znak finansijske slabosti. Bankarski podaci pokazuju makroekonomsku sliku, ali ne i priču svake porodice pojedinačno. U praksi, krediti se uzimaju za stanovanje, renoviranje, kupovinu vozila, obrazovanje, pokretanje manjeg biznisa ili druge planirane i nužne potrebe.
Zašto su kreditne brojke važne, ali nisu dovoljne za punu sliku
Kada se u javnosti spomene brojka od 15,68 milijardi KM duga, lako je pomisliti da građani Bosne i Hercegovine masovno žive iznad svojih mogućnosti. Međutim, takva interpretacija bila bi previše pojednostavljena. Kredit nije uvijek znak prekomjerne potrošnje; često je riječ o mehanizmu kojim se rješavaju stambena pitanja, finansira oprema za dom ili premošćuje veći trošak koji porodica ne može pokriti iz tekućih prihoda. Zato sama veličina ukupnog duga ne otkriva kvalitet tog duga.
Bitno je, naime, koliko zaduženje opterećuje mjesečni budžet. Isti iznos rate za jednu porodicu može biti podnošljiv, dok za drugu može predstavljati ozbiljan problem. Razlika između domaćinstva s dvije stabilne plate i porodice koja zavisi od jedne minimalne ili nestabilne zarade ogromna je, čak i kad imaju slične obaveze prema banci. Zbog toga ekonomisti često upozoravaju da je za pravo razumijevanje finansijskog zdravlja stanovništva potrebno posmatrati i odnos duga i prihoda, a ne samo apsolutne iznose.
U tom smislu, važni su i dodatni podaci koje javnost često manje vidi: koliko građana kasni s otplatom, koliko kredita je restrukturirano, koliki je udio nenaplativih potraživanja i kako se mijenja namjena zaduživanja. Ako novo zaduženje služi da se zatvori prethodna rupa u budžetu, onda je riječ o alarmantnom obrascu koji dugoročno stvara još veći pritisak. Takva dinamika kratkoročno olakšava život, ali dugoročno može produbiti finansijsku nesigurnost.
Šta ove brojke znače za svakodnevni život građana
Statistika Centralne banke pomaže da se vidi širi trend, ali svakodnevni život se ipak mjeri kroz mnogo jednostavnije pokazatelje: koliko ostane nakon plaćene rate, može li se izdvojiti za hranu, prevoz, školovanje djece i nepredviđene troškove. Za većinu ljudi kredit nije samo red u bankarskom izvještaju nego mjesečna obaveza koja se osjeti u svakom kućnom budžetu. Zato rast ukupnog duga nije samo finansijska, nego i socijalna tema.
U periodima inflacije, rasta cijena osnovnih životnih namirnica i sve većih troškova stanovanja, zaduživanje može postati način da domaćinstva održe standard koji im prihodi više ne mogu pokriti. To ne znači nužno da građani žive rasipno, nego da finansijski pritisci guraju porodice prema bankarskim proizvodima kao privremenom rješenju. Upravo zato su krediti često ogledalo ekonomskih prilika u zemlji: kada plate ne prate rast troškova, zaduživanje postaje alat preživljavanja, ali i izvor dugoročne ranjivosti.
Posebnu pažnju zaslužuju mlade porodice, kupci prvog stana, samci s nižim primanjima i domaćinstva koja već imaju više kreditnih obaveza. Za njih i manji rast kamatnih stopa, promjena u troškovima života ili gubitak posla može značiti ozbiljan udar na finansijsku stabilnost. Zbog toga se pri analizi bankarskih podataka ne smije ostati samo na naslovu o rastu duga, nego treba postaviti pitanje: ko može nositi taj teret, a ko je već na ivici izdržljivosti?
Rast duga nije automatski loša vijest, ali traži oprez
Rast kredita sam po sebi ne mora biti negativan pokazatelj. Ako ljudi više investiraju u stanove, obrazovanje, opremanje doma ili razvoj vlastitih poslovnih planova, to može značiti i veću ekonomsku aktivnost. Problem nastaje kada se zaduženje pretvara u trajni mehanizam pokrivanja osnovnih troškova, bez stvarne mogućnosti da se dug smanjuje. Tada kredit gubi svoju razvojnu funkciju i postaje produženi teret.
Zato ove brojke treba posmatrati s dozom ozbiljnosti, ali i bez senzacionalizma. Tvrdnja da svi građani Bosne i Hercegovine duguju bankama zato što ne mogu podmiriti osnovne potrebe bila bi pretjerana. S druge strane, jednako pogrešno bilo bi ignorisati činjenicu da veliki dio stanovništva živi pod stalnim finansijskim pritiskom i da svaka nova rata dodatno sužava manevarski prostor u kućnom budžetu.
Zaključno, podaci Centralne banke BiH pokazuju jasnu činjenicu: dug stanovništva raste, ali istovremeno raste i štednja. To govori da se ekonomska slika građana ne može svesti na jednu jednostavnu poruku. Iza ukupnih iznosa nalaze se različite priče, od sigurnijih domaćinstava s viškom sredstava do porodica koje balansiraju između računa, rata i neočekivanih troškova. Upravo zato su za ozbiljnu raspravu potrebni detaljniji podaci, širi društveni kontekst i manje brzih zaključaka.